这轮全球加息和每个人的钱袋子都有关:房贷月供、换汇成本、黄金和股票的短期波动,都会受利率走向牵动。中国没有跟着加息,是因为面对的通胀环境完全不同——别人在防物价失控,我们上游涨价却难传导到终端。理解这一点,才能看懂后续的政策空间。
9月被称为”超级央行周”并非夸张。9月17日凌晨,美联储宣布加息25个基点,利率区间升至3.75%-4.00%,为三年多来首次加息;约17小时后,英国央行维持3.75%不变但投票6比3偏鹰派;9月18日,日本央行将政策利率从1.00%上调至1.25%,创1995年以来新高。欧洲央行一周前也已加息25个基点,美、欧、日三大央行同月加息,是2006年以来首次。
触发这轮集体转向的变量在中东。霍尔木兹海峡局势紧张叠加沙特输油设施遇袭,一度把油价推至四个月新高。加息压不下油价,各国央行防的是油价背后的传导链:运输、化工、化肥成本上升推高物价,进而引发”工资—物价螺旋”。美国8月核心CPI环比涨0.3%,密歇根大学调查显示消费者一年期通胀预期从4.0%升至4.6%,预期脱锚的风险正在抬头。
中国的处境恰好相反。8月CPI同比仅涨0.8%,核心CPI只有1.0%,离2%的目标尚有距离;而PPI同比涨3.8%,上游成本在涨、终端价格却难同步上行。中间的落差,一部分由三大石油公司让利吸收,一部分由油价调控风险准备金和财政兜底平滑,另一部分被”供强需弱”格局下企业有限的提价空间消化。换言之,中国面临的不是”物价太高怎么办”,而是成本抬升但需求偏弱。
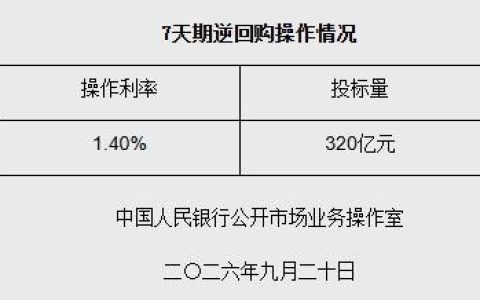
利率差异也带来约束。美元利率走高会扩大与人民币的利差,若中国反向降息,可能放大汇率与资本外流压力。因此内地LPR自2025年5月以来连续15个月未动,1年期3.0%、5年期以上3.5%。决议后市场将其较多视为”已消化的利空”,A股放量普涨,沪指涨0.94%、创业板指涨2.25%。
信息来源:据钛媒体、央视新闻等媒体报道
(免责声明:本文为本网站出于传播商业信息之目的进行转载发布,不代表本网站的观点及立场。本文所涉文、图、音视频等资料之一切权力和法律责任归材料提供方所有和承担。本网站对此咨询文字、图片等所有信息的真实性不作任何保证或承诺,亦不构成任何购买、投资等建议,据此操作者风险自担。)