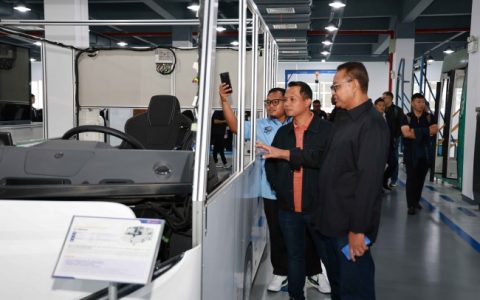
南京这场储能大会的氢能展区里,碱性电解槽模型和储运装备并排摆着,参展企业被问到眼下最缺什么时,答案出奇一致:不是补贴,也不是项目名额,而是行业标准和储运加注的基础设施。这句话点出了一个被成本叙事掩盖很久的事实——中国绿氢的制造端已经跑得很快,但氢气从工厂送到用户手里的那段路,还没有真正修通。
先看制造端的好消息。在西北风光资源富集地区,用绿电直接制氢的成本已经压到每公斤十六到十九元,内蒙古乌兰察布一带光伏度电成本降到零点一五元,电解槽造价两年间从每千瓦一点五万元跌到七千元,折算绿氢约十八元一公斤。万吨级绿氢长协订单稳定在十九到二十二元,与东部灰氢出厂价基本持平。放在五年前,这组数字几乎不可想象。
但“平价”二字需要前置条件。它成立的地方,往往同时具备自有风光资源、绿电直连和就近消纳三方。一旦换成工商业到户电价制氢,成本立刻回到每公斤二十四到二十六元。更关键的是,电解槽招标均价在二零二五年同比下降百分之三十五,名义产能占全球七成以上,利用率却不足一成——设备端打价格战,并没有让终端用氢变便宜。
真正吃掉利润的是储运。国内跨区域运氢主要靠二十兆帕长管拖车,一辆四十九吨的拖车自重就超过三十吨,实际载氢只有二百八十公斤左右。运距超过三百公里,加上压降、泄漏和过路费,每公斤储运成本能冲到三十二元以上。测算显示,储运环节占氢能产业链总成本的百分之三十到五十,两百公里以上运距时,物流成本已接近终端氢价的一半。液氢被寄望解决长距离问题,但液化每公斤要耗六到十度电,静态蒸发每天仍有零点三到百分之一的损耗,西北一个规划液氢储运的项目做全生命周期测算后,发现停一周就能蒸发掉近百分之二十的存量氢,最终改成了就地合成氨外运。
加氢站的“吃不饱”是同一问题的终端表现。京津冀建成加氢站七十六座,终端氢价长期维持在三十五到四十元,单站日均销量不足三百公斤,多数在盈亏平衡线以下。站建在氢气到不了便宜的地方,或者氢气到了但用量撑不起固定成本,两种情形同时发生。管网被视为终极方案,但公共输氢管网的建设进度,明显落后于制氢项目的投产节奏。
把氢能和已经跑通的光伏、风电放在一起看,差异很清楚。光伏和风电的降本最终能通过电网消纳传导到用电侧,而氢能多了一道“运不出去”的物理门槛。过去十年新能源的故事是发电成本往下打、并网消纳跟上,氢能现在卡住的恰恰是中段——这不是技术走不通,而是基础设施和交易机制没同步。政策信号其实足够清晰:“十五五”已把氢能纳入非化石能源供给体系,二零三零年可再生能源制氢规模目标二百万吨,城市群试点最高十六亿元以奖代补。问题在于,这些信号要变成企业账本上的真金白银,还差一套让每一段成本都有账可算的运行框架。
这套框架的缺位,在出海上更尖锐。欧盟《工业加速器法案》和氢能银行补贴规则已明确,获补贴项目中至少百分之七十五的电解槽须来自中国以外,潜在反倾销关税参照光伏旧例可达百分之四十到六十。这意味着,国内企业“同样性能、价格更低”的性价比优势,在贸易规则面前会被系统性折算掉。像考克利尔竞立这类有外资背景的企业,进欧洲绿氨供应链有现成身份通道;大量纯中国背景的电解槽厂商,面对的是产品力之外的另一套筛选机制。国内标准如果只解决“合不合格”,没同步对接国际认证和碳足迹核算,设备便宜本身打不开出海口。
标准之争的本质,是市场缺少一把让买方低成本判断优劣的尺子。欧盟有CE认证作准入门槛,到了门槛再谈竞争;国内已发布十五项氢能国标覆盖制氢、储运、加氢和安全检测,但企业实际感受是,已发布标准和可执行的市场准入之间仍有距离,同一台设备在不同省份遇到不同要求并不罕见。当价格战成了唯一筛选工具,优价难对应优质,产业化的节奏就被拖住了。
氢能当下的处境,不是制氢技术走不通,也不是方向不明确。十八元一公斤的绿氢和四十元上下的终端氢价之间的距离,才是产业化真正要迈过的坎。
信息来源:钛媒体
本文仅供信息参考,不构成任何投资建议。