低空经济概念最受追捧的时候,万丰奥威曾是资本市场给溢价的明星。但10月25日晚披露的三季报,给这个故事泼了一盆冷水:第三季度归母净利润同比下降46.28%,扣非净利润降幅更扩大到56.72%,且盈利已连续三个季度下滑。
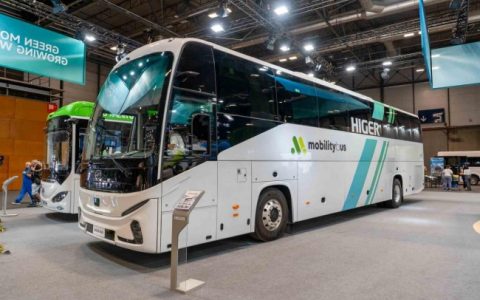
公司业务被概括为汽车金属部件轻量化和通航飞机创新制造“双引擎”。前者是基本盘,铝合金轮毂和镁合金部件年产能分别超过4400万套和1800万套,客户覆盖奇瑞、比亚迪、大众等主机厂,上半年贡献了86%的营收。问题在于,这块业务规模虽大,毛利率却偏低,上半年仅15.13%,且受原材料涨价、价格联动结算滞后影响继续下滑。
真正拖累利润的是另一条引擎。通航飞机制造板块毛利率更高,但受国际贸易政策和地缘因素影响,部分订单交付周期拉长、销量下降,2026年前三季度营收16.02亿元,同比降21.11%,占营收比重也从17%以上滑落。也就是说,公司营收大致稳住的同时,毛利贡献更好的业务在缩水,整体盈利能力自然被拉低。
“低空经济”原本是万丰奥威讲给市场的最大想象空间。公司从收购加拿大钻石飞机,到拿下德国eVTOL企业Volocopter核心资产,再到今年以20亿元对价收购万丰飞机工业少数股权,重金押注的痕迹很明显。但新业务的研发和适航取证都需要持续烧钱,研发投入常年维持在5.7亿元以上,其中还有相当比例做了资本化处理。
现金流的压力最终逼出了“卖子”回血。截至2026年9月末,公司短期借款21.14亿元、一年内到期非流动负债11.80亿元,而货币资金仅19.70亿元,短期偿债缺口已经迫近;另有长期借款31.30亿元。为了养低空经济这个新业务,公司今年已两度出售资产,其中最新一次出让的还是一个赚钱的子公司,一度引发争议。
对这家公司来说,接下来的关键不在概念够不够新,而在于低空业务能不能从“投入期”走到“贡献期”。在通航订单受外部环境影响、汽车基本盘毛利承压的当下,靠出售资产维持现金流显然不可持续。概念可以讲很多年,但资产负债表每个季度都会说话。
信息来源:钛媒体
本文仅供信息参考,不构成任何投资建议。